Vitre cassée et assurance habitation : qui paie, locataire ou propriétaire ?
Par Vitrier Express, vitrier d’urgence à Aulnay-sous-Bois
Fenêtre ou vitre cassée : qui doit payer, et quelle assurance prévenir ?
Délais relevés dans les textes cités en sources : votre contrat et votre bail font foi.
Ce qui décide de qui paie la vitre
La cause de la casse
Accident, usure, tempête, effraction ou tiers : la cause décide d’abord de qui paie.
Le contrat
Le contrat de chacun change l’assurance qui règle, pas la personne responsable.
Le délai
Sécurisez l’ouverture d’abord, puis déclarez la casse dans le délai de votre contrat.
Les preuves
État des lieux d’entrée, photos datées et constat écrit du vitrier sont les preuves qui pèsent.
Vitre cassée : qui paie selon la cause ?
Une vitre cassée est payée par celui qui en est la cause : vous après un accident chez vous, le responsable s’il s’agit d’un tiers, et le propriétaire en location quand la casse vient de l’usure, d’un défaut du bâti ou d’une tempête. En location, le remplacement d’une vitre fait partie des réparations du locataire, sauf vétusté, malfaçon, vice de construction, cas fortuit ou force majeure.
Qui paie quoi, cas par cas ?
Repérez votre situation dans ce tableau : il dit qui règle la vitre et qui prévenir en premier.
| Situation | Qui paie la vitre | Qui prévenir en premier |
|---|---|---|
| Accident chez vous, vous êtes propriétaire | Vous | Votre assureur, si vous avez la garantie bris de glace |
| Même accident, vous êtes locataire | Le locataire | Le propriétaire (par écrit) et votre assureur |
| Vitre usée, défaut de pose, vice de construction | Le propriétaire | Le propriétaire |
| Tempête ou grêle, en location | Le propriétaire | Le propriétaire, et votre assureur |
| Cambriolage ou tentative d’effraction, en location | L’assurance habitation du locataire | Police ou gendarmerie, puis votre assureur |
| Vandalisme par un inconnu, en location | Pas le locataire s’il prouve le fait d’un tiers ; l’assurance qui paie dépend des contrats | Police ou gendarmerie, votre assureur, le propriétaire |
| Le voisin, ou son enfant, casse votre vitre | Le voisin (sa responsabilité civile) | Le voisin, puis votre assureur |
| Votre enfant casse une vitre chez quelqu’un | Vous, ses parents (votre responsabilité civile) | Votre assureur |
| Votre enfant casse une vitre chez vous | Vous (garantie bris de glace si vous l’avez) | Votre assureur |
| Vitre des parties communes (hall, escalier) | La copropriété, ou l’auteur s’il est connu | Le syndic |
| Un artisan ou un déménageur pendant son intervention | Le professionnel (son assurance professionnelle) | Le professionnel, par écrit |
| Vitre cassée constatée à l’état des lieux de sortie | Le locataire, sauf usure, force majeure ou fait d’un tiers prouvé | Le propriétaire |
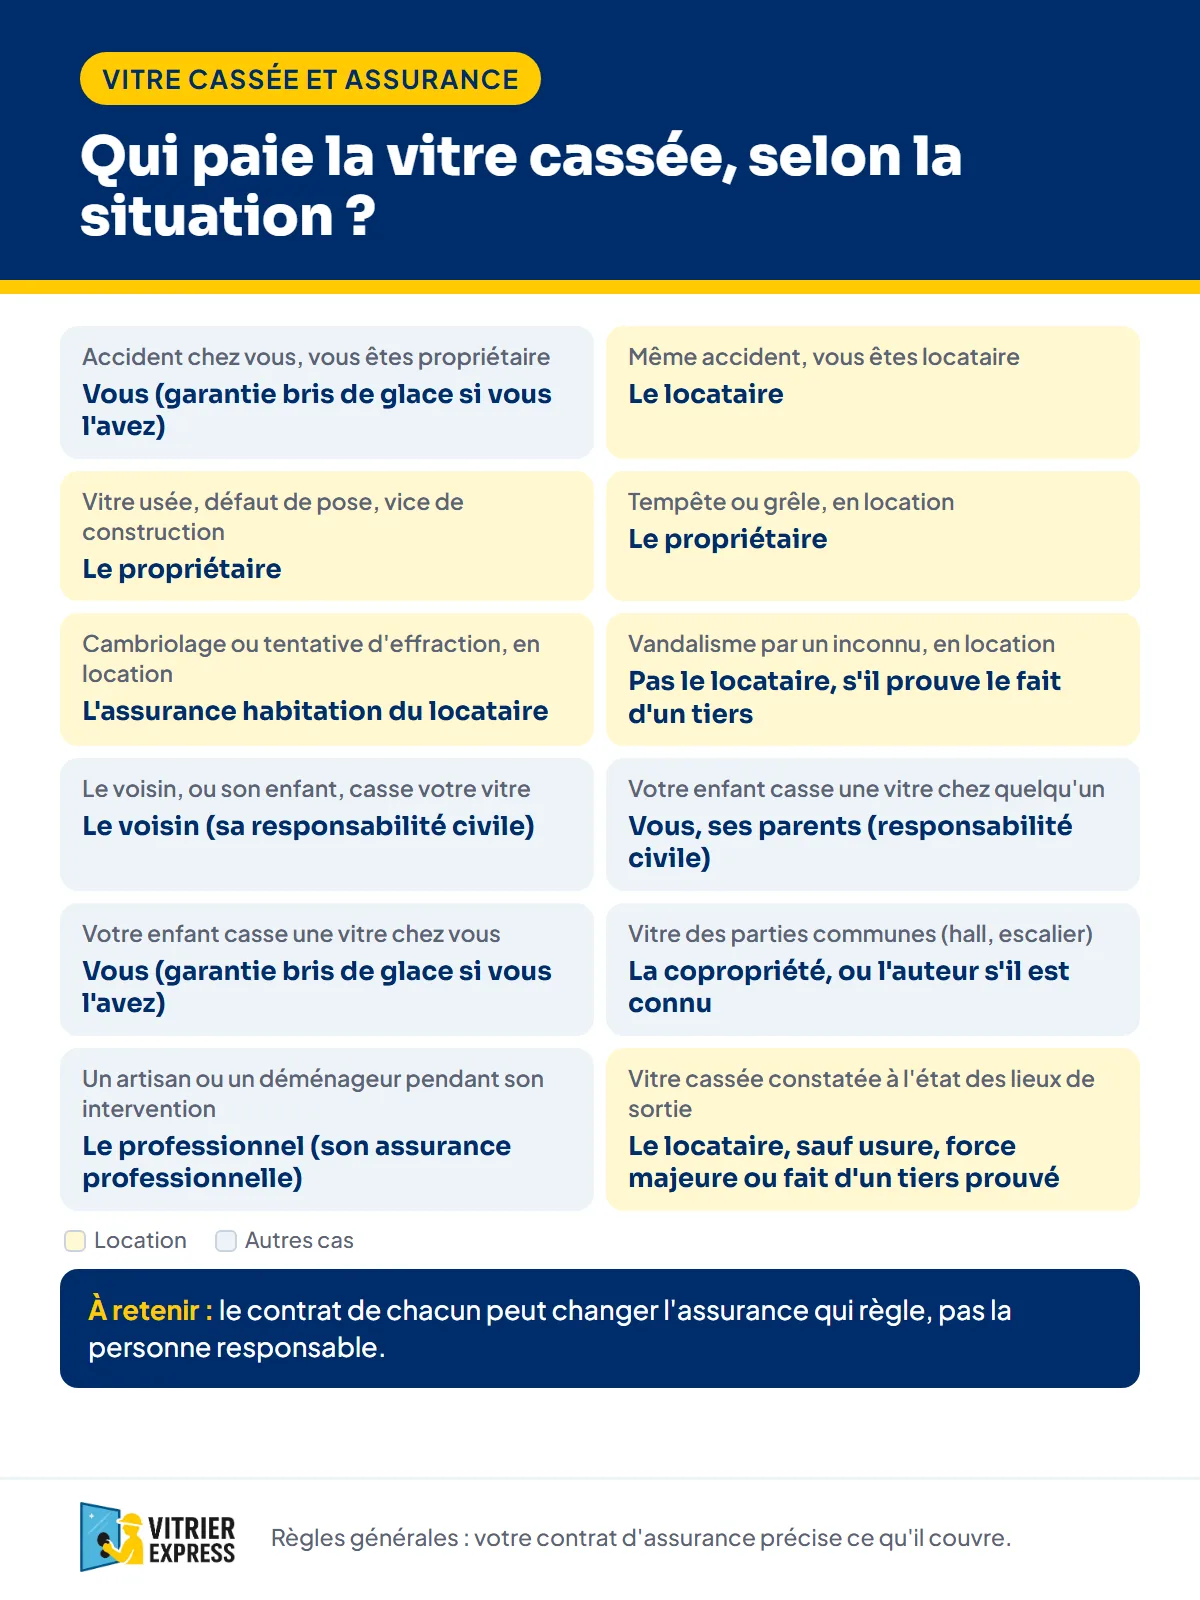
Le contrat de chacun peut changer l’assurance qui règle, pas la personne responsable.
Une baie vitrée cassée suit les mêmes règles, comme une fenêtre ou une porte-fenêtre.
Locataire : quand la vitre cassée est-elle à votre charge ?
En location, appartement ou maison, la vitre cassée est à votre charge si la casse vient de vous, d’une personne de votre foyer, d’un invité ou d’un professionnel que vous avez fait venir. Pour ne rien payer, c’est à vous de prouver que la casse vient d’ailleurs : usure, force majeure ou fait d’un tiers que vous n’avez pas fait entrer.
L’assurance obligatoire du locataire couvre les risques locatifs, pas la vitre : il faut une garantie bris de glace. Ce que couvre la garantie bris de glace fait l’objet d’un article dédié. Sans elle, vous payez vous-même ; prévenez le propriétaire par écrit, photos à l’appui.
Propriétaire : dans quels cas la vitre est-elle à sa charge ?
Le propriétaire bailleur paie la vitre quand elle casse à cause de l’usure, d’une malfaçon, d’un vice de construction ou d’un cas de force majeure comme une tempête. Encore faut-il le montrer : l’état des lieux d’entrée, des photos datées des fenêtres et le constat écrit du vitrier sont les preuves qui pèsent.
« J’ai cassé une vitre chez moi » : propriétaire occupant d’une maison ou d’un appartement, vous payez, avec votre garantie bris de glace si votre contrat la prévoit.
Effraction, vandalisme, tempête : qui paie en location ?
En location, les vitres cassées par une tempête ou de la grêle reviennent au propriétaire ; après un cambriolage, le locataire déclare à son assurance habitation, plainte à l’appui, et n’en répond pas envers le propriétaire s’il prouve l’effraction. Le propriétaire, lui, n’a pas à garantir le locataire contre les agissements d’un cambrioleur.
Vandalisme par un inconnu : le locataire n’en répond pas s’il prouve le fait d’un tiers, mais aucun texte ne désigne l’assurance qui paie. Portez plainte et déclarez la casse.
Voisin, enfant, ballon : qui paie la vitre cassée ?
Celui qui casse la vitre d’un autre paie la réparation, et pour un enfant mineur ce sont ses parents : c’est leur responsabilité civile qui joue. La loi rend les parents responsables des dommages causés par leurs enfants mineurs.
- L’enfant du voisin casse votre vitre : la responsabilité civile de ses parents paie.
- Votre enfant casse une vitre chez le voisin : votre responsabilité civile.
- Votre fils ou votre fille casse une vitre chez vous : votre garantie bris de glace, si vous l’avez.
Avec un voisin, un écrit signé qui reconnaît les faits facilite le recours.
Copropriété : qui paie une vitre cassée dans les parties communes ?
Une vitre cassée dans les parties communes (porte d’entrée, hall, cage d’escalier) est payée par la copropriété, dans les charges de tous les copropriétaires, sauf si l’auteur est connu : c’est alors lui qui paie. La copropriété paie, le syndic gère : c’est lui qu’on prévient, photos à l’appui.
Faites chiffrer la vitre pour votre dossier
Envoyez-nous une photo et des mesures approximatives : nous vous répondons avec un devis détaillé, gratuit et sans engagement, à joindre à votre déclaration.
État des lieux de sortie : une vitre cassée peut-elle être retenue sur le dépôt de garantie ?
Oui : si l’état des lieux de sortie montre une vitre cassée qui ne l’était pas à l’entrée, le propriétaire peut retenir le coût du remplacement sur le dépôt de garantie, sur justificatif.
- État des lieux d’entrée : une vitre déjà notée cassée ou fêlée ne se paie pas à la sortie.
- Retenue : des sommes justifiées (états des lieux, photos, constat, devis ou facture), que le locataire peut contester.
- Restitution : le dépôt revient sous un mois si la sortie est conforme à l’entrée, deux mois sinon.
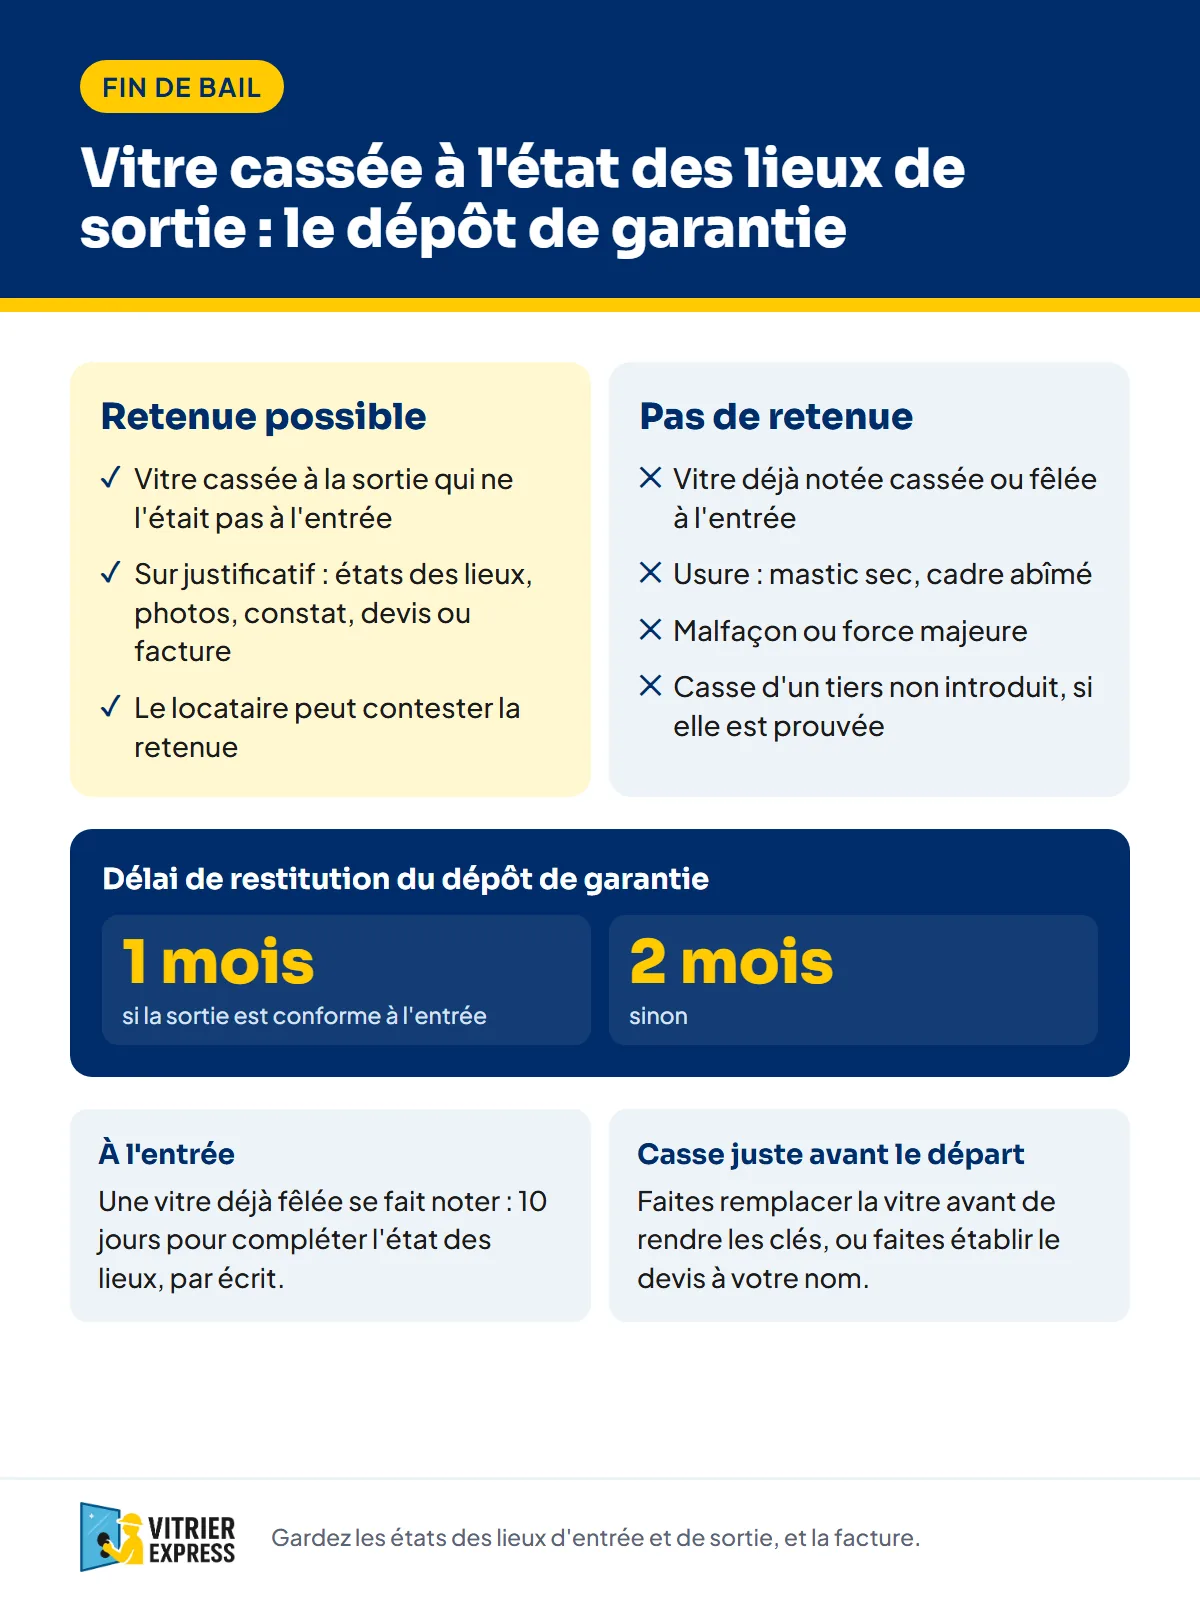
Pas de retenue pour l’usure (mastic sec, cadre abîmé), une malfaçon, la force majeure ou la casse d’un tiers que le locataire n’a pas fait entrer, s’il le prouve. Si la casse survient juste avant votre départ, faites remplacer la vitre cassée avant de rendre les clés, ou faites établir le devis à votre nom.
Mise en sécurité : que faire tout de suite, et qui paie la fermeture provisoire ?
Sécurisez d’abord l’ouverture, puis gardez la facture de la fermeture provisoire : elle se règle avec le reste du sinistre, par celui qui paie la vitre. Dans l’ordre :
- Éloignez les enfants et les animaux.
- Ramassez le verre avec des gants épais.
- Retirez les éclats qui tiennent mal dans le cadre.
- Fermez l’ouverture avec une bâche, un panneau de bois ou un carton épais.
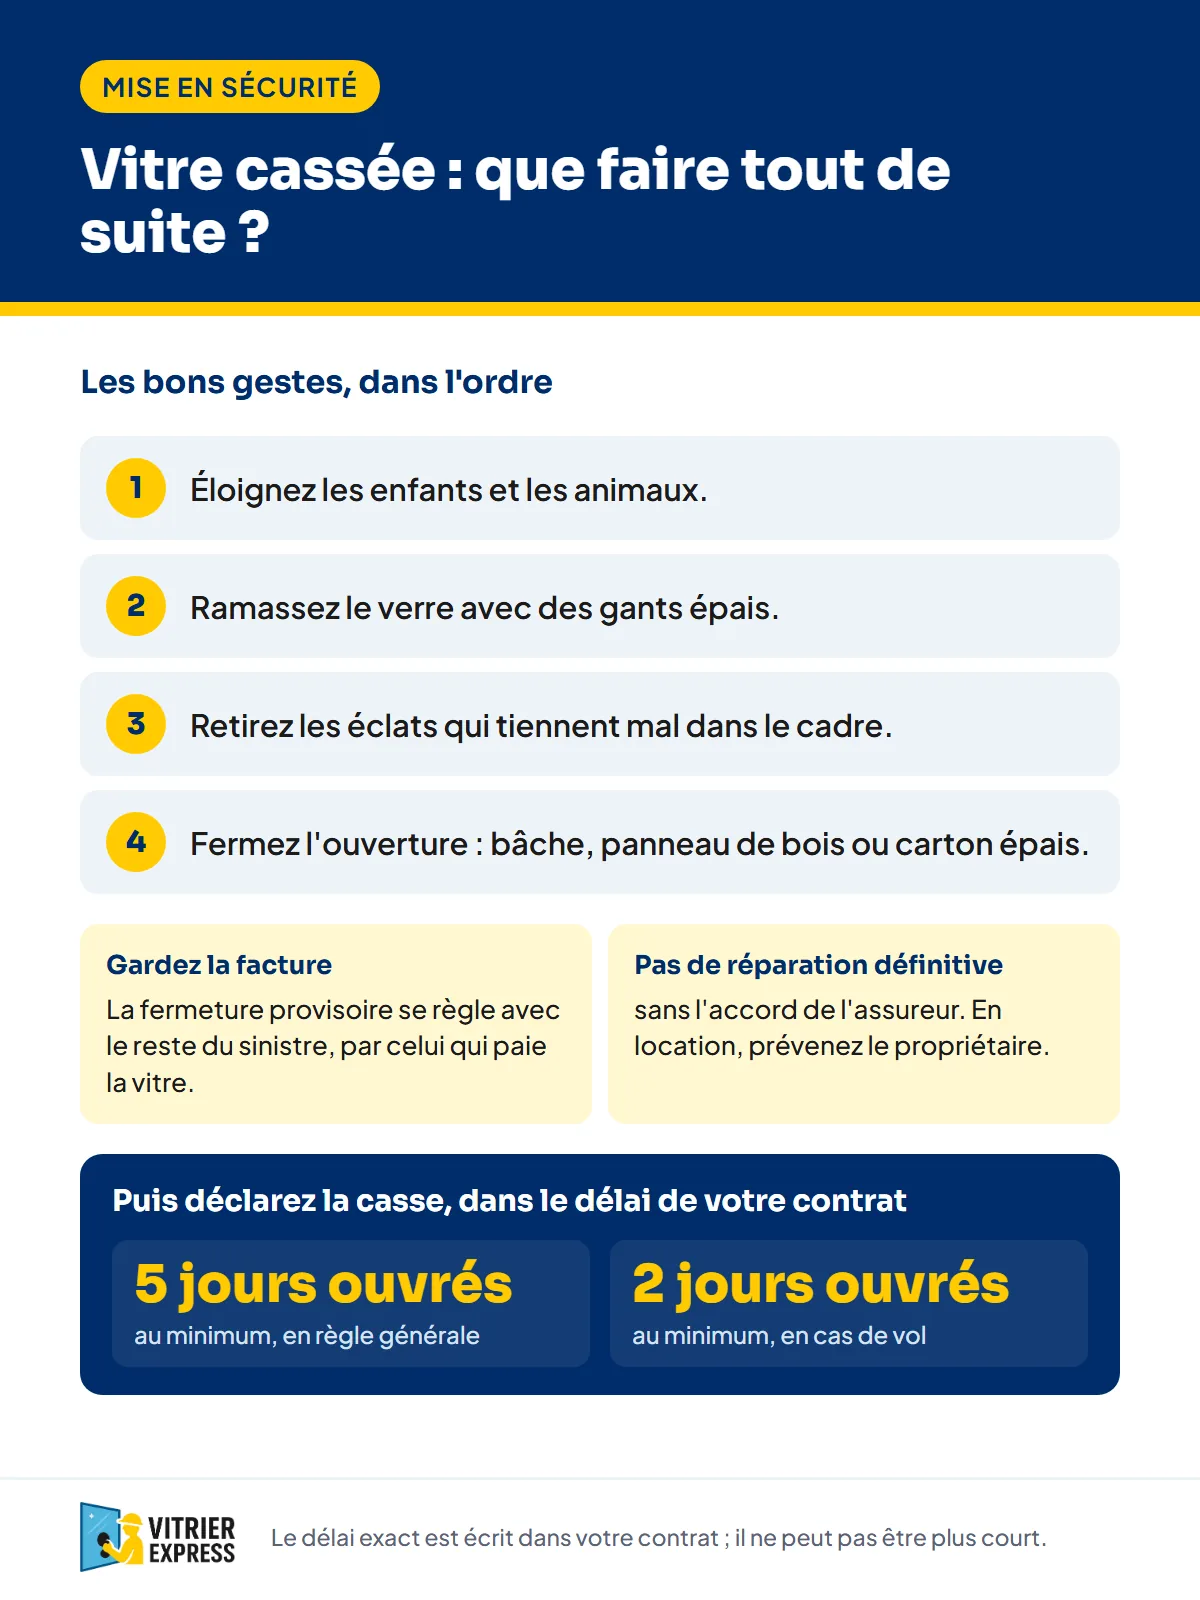
La réparation définitive attend l’accord de l’assureur ; en location, prévenez le propriétaire. Déclarez la casse dans le délai de votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés, ou à 2 jours ouvrés en cas de vol ; la marche à suivre est détaillée dans l’article consacré au bris de glace.
Une vitre cassée à fermer tout de suite ?
Nous intervenons 7j/7, nous fermons l’ouverture en attendant le vitrage définitif et nous vous annonçons le prix avant de commencer.
Qui choisit le vitrier, et qui avance les frais ?
Votre contrat vous laisse en général deux voies : passer par un artisan du réseau de votre assureur, qui se fait payer directement, ou choisir votre vitrier sur devis validé, et avancer les frais avant d’être remboursé. Ce sont des pratiques d’assureurs, pas un droit : votre contrat dit laquelle s’applique. Une partie peut rester à votre charge, la franchise. Si vous passez par nous, l’accompagnement de votre dossier d’assurance fait partie du service.
Questions fréquentes sur la vitre cassée et l’assurance
Une vitre s’est fissurée toute seule : qui paie ?
Tout dépend de la cause, que le vitrier peut décrire : usure du châssis ou défaut de pose (le propriétaire, en location), défaut du vitrage, ou choc thermique. La vitre fissurée par un choc thermique a son propre article.
Les règles sont-elles les mêmes en location meublée ?
Oui, pour une location meublée qui est votre résidence principale : les mêmes règles s’appliquent, dépôt de garantie compris.
Mon locataire n’a pas d’assurance habitation : que peut faire le propriétaire ?
Il peut, après une mise en demeure restée sans effet pendant un mois, souscrire une assurance pour le compte du locataire et la lui refacturer avec le loyer.
Si je remplace un simple vitrage par un double vitrage, qui paie la différence ?
En général, vous : l’assurance d’un bien indemnise dans la limite de la valeur de ce qui a été cassé. En location, demandez d’abord l’accord écrit du propriétaire.
Une vitre était déjà fêlée à mon arrivée : comment éviter de la payer ?
Faites-la noter sur l’état des lieux d’entrée : vous avez 10 jours après son établissement pour demander à le compléter. Faites la demande par écrit, avec des photos datées.
Sources
- Légifrance : loi sur les baux d’habitation · décret des réparations locatives · Code civil, responsabilité · Code civil, bail · Code civil, réparations du locataire · Code des assurances, indemnisation · Code des assurances, déclaration · loi sur la copropriété
- Service Public : réparations locatives · dépôt de garantie · parties privatives · déménagement
- MAIF
- Matmut
- Groupama
- Cardif
- Luko
Une vitre cassée en Île-de-France ?
Nous intervenons en urgence à Aulnay-sous-Bois et dans toute l’Île-de-France pour sécuriser ou remplacer votre vitre, avec un devis gratuit. À Aulnay-sous-Bois, nous sommes sur place en 30 minutes, 7j/7.
Nous vous aidons à monter votre dossier d’assurance et, si votre assureur l’accepte, nous nous faisons régler directement par lui : vous n’avancez pas les frais.
Appelez-nous au 07 61 06 84 77 ou demandez votre devis en ligne. Et vous, dans quelle situation êtes-vous ?
Le plus rapide : nous appeler
Du lundi au samedi en continu, le dimanche de 9 h à 18 h.