Bris de glace : on monte le dossier
La vitre cassée, vous la voyez. Le dossier d’assurance, c’est la partie que personne n’a envie de faire. Nous la prenons en charge avec vous, et vous n’avancez pas les frais.
4,7 sur 75 avis Google
Une demande de devis, en 2 minutes
« * » indique les champs nécessaires
Ce que paie vraiment un bris de glace
La garantie bris de glace est incluse dans la plupart des contrats multirisque habitation. Elle couvre en général les vitrages de fenêtres, de portes et de baies, souvent une véranda, parfois une plaque vitrocéramique ou une vitre d’insert selon les options. Elle ne couvre pas le vitrage automobile, qui relève d’un contrat auto : c’est la confusion la plus fréquente. Après une effraction, elle prend en revanche en charge le dépannage en urgence et la sécurisation. Le montant remboursé dépend de votre franchise, et c’est le seul chiffre à vérifier avant de lancer les travaux.
Le dossier part de chez nous, pas de chez vous
Concrètement : nous photographions le dommage avant d’intervenir, nous rédigeons un devis détaillé au format attendu par les compagnies, et nous l’envoyons à votre assureur avec votre accord. La facture suit le même chemin. Vous n’avancez pas la somme, vous ne remplissez pas de formulaire technique, et vous gardez la main : rien ne part sans que vous l’ayez validé. Nous ne sommes le prestataire attitré d’aucune compagnie, et la prise en charge reste soumise à l’accord de la vôtre : nos garanties et assurances professionnelles sont détaillées et vérifiables.
De la casse au remboursement
Trois étapes, et vous n’écrivez à personne.
- 1
Photos avant travaux
Nous documentons le dommage dès l’arrivée, avant toute sécurisation. Sans ces clichés, l’assureur ne voit qu’une ouverture déjà refermée et le dossier se complique.
- 2
Devis à l’assureur
Devis détaillé, poste par poste, transmis à votre compagnie avec votre accord. Nous y joignons les pièces habituellement demandées : numéro de sinistre ou de souscripteur, coordonnées, photos.
- 3
Facture directe
Une fois les travaux faits, la facture part au même endroit. Vous réglez au plus la part qui reste à votre charge, et nous étudions la prise en charge de la franchise, totale ou partielle selon le dossier.
Ce que nous prenons en charge, précisément
Pour éviter les malentendus, voici ce que recouvre notre accompagnement, et ce qu’il ne recouvre pas.
- Zéro avance de frais : nous transmettons le devis puis la facture directement à votre assureur, avec votre accord.
- Franchise prise en charge , totalement ou partiellement selon votre dossier.
- Aide à la déclaration : nous vous accompagnons dans le montage du dossier si vous le souhaitez.
- Toutes les compagnies : nous travaillons avec l’ensemble des assureurs, sans être le prestataire attitré d’aucun.
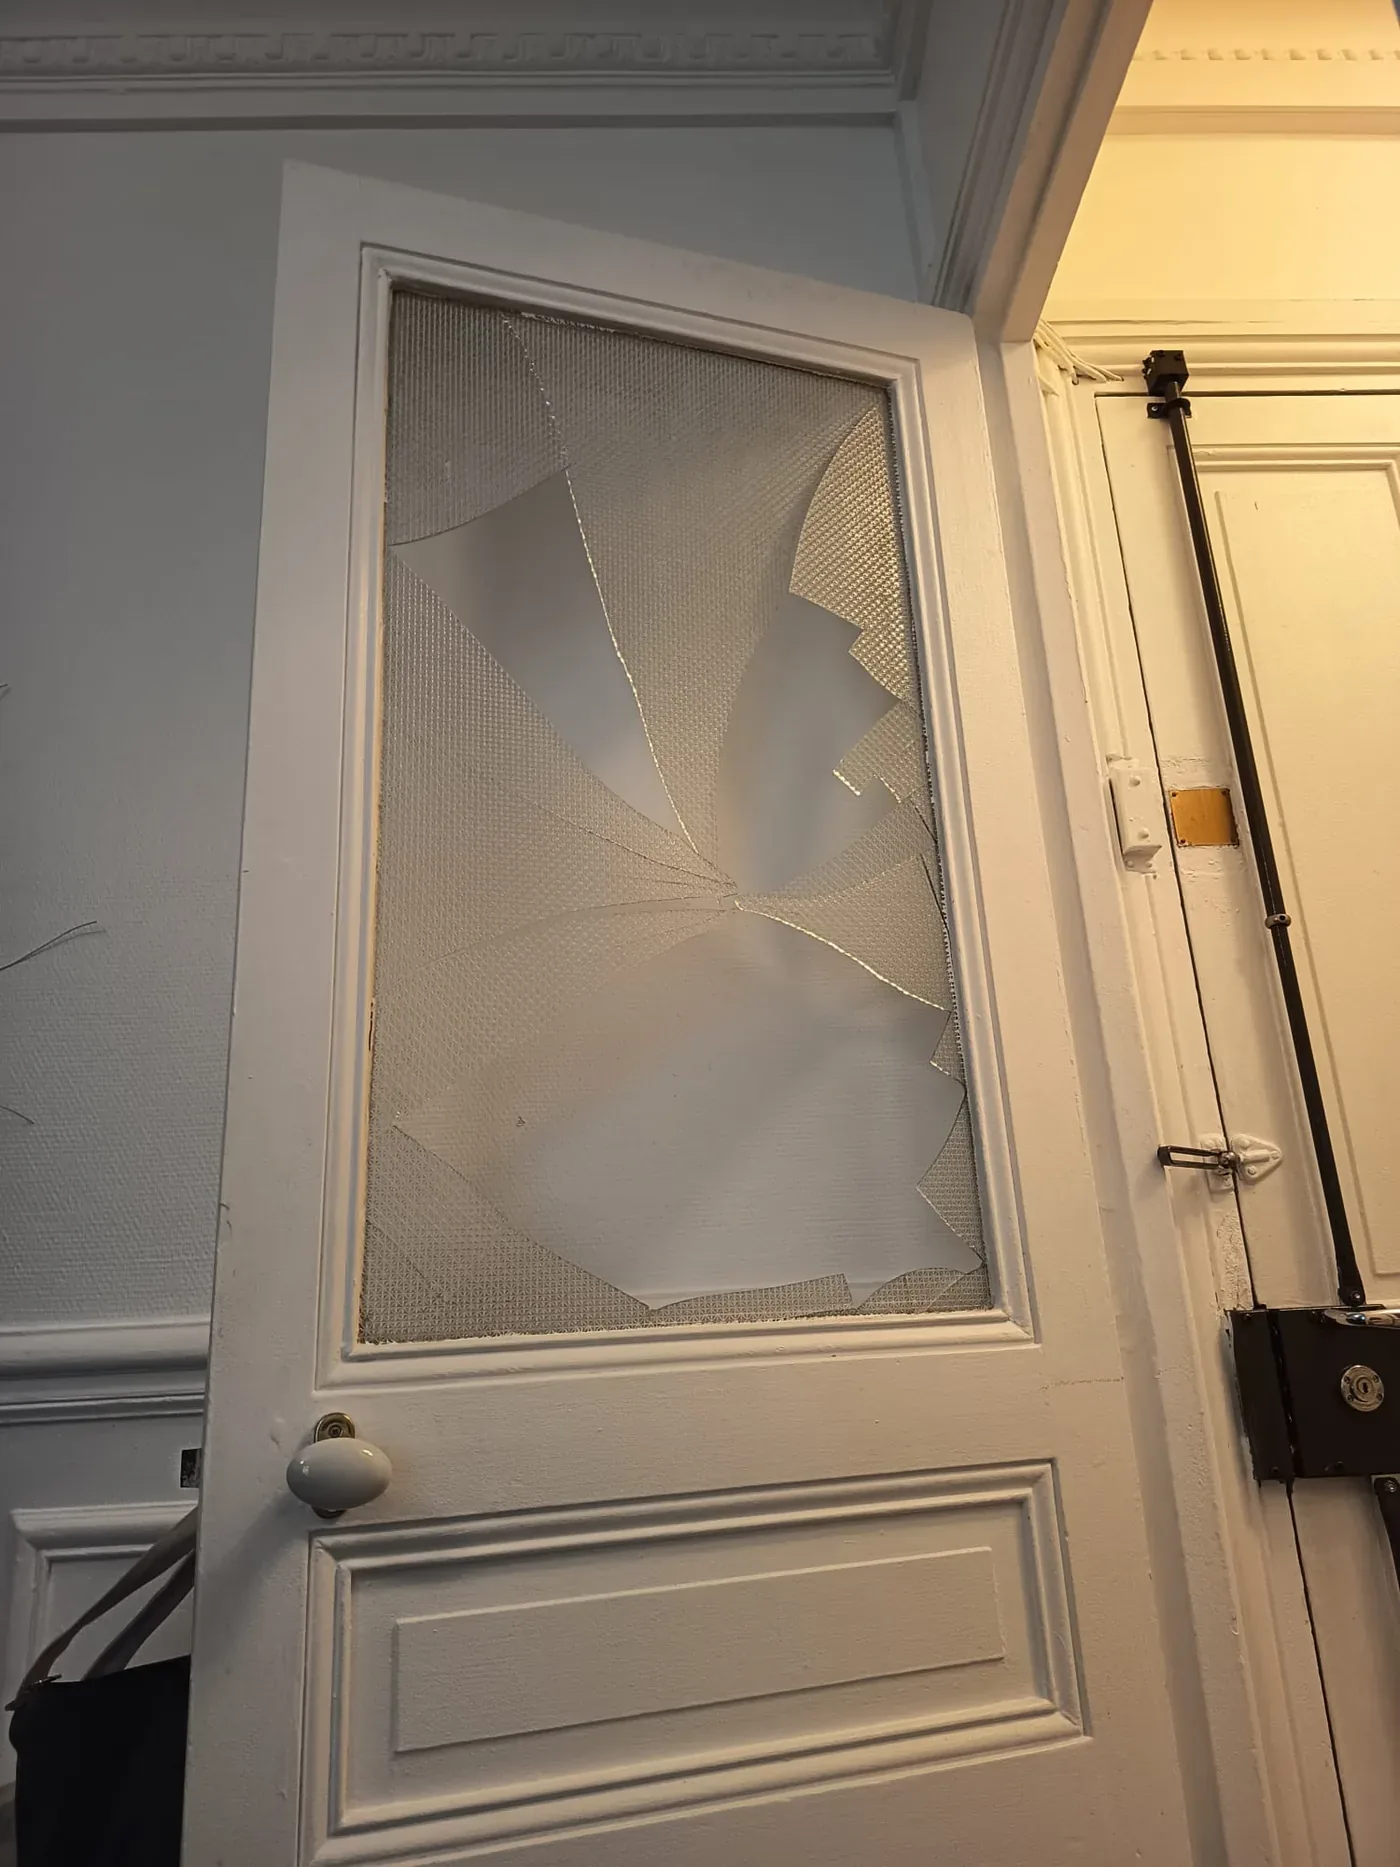
Ce que le sinistre finance
Sécurisation, remplacement, évacuation : ce sont les postes que nous chiffrons dans le devis transmis.
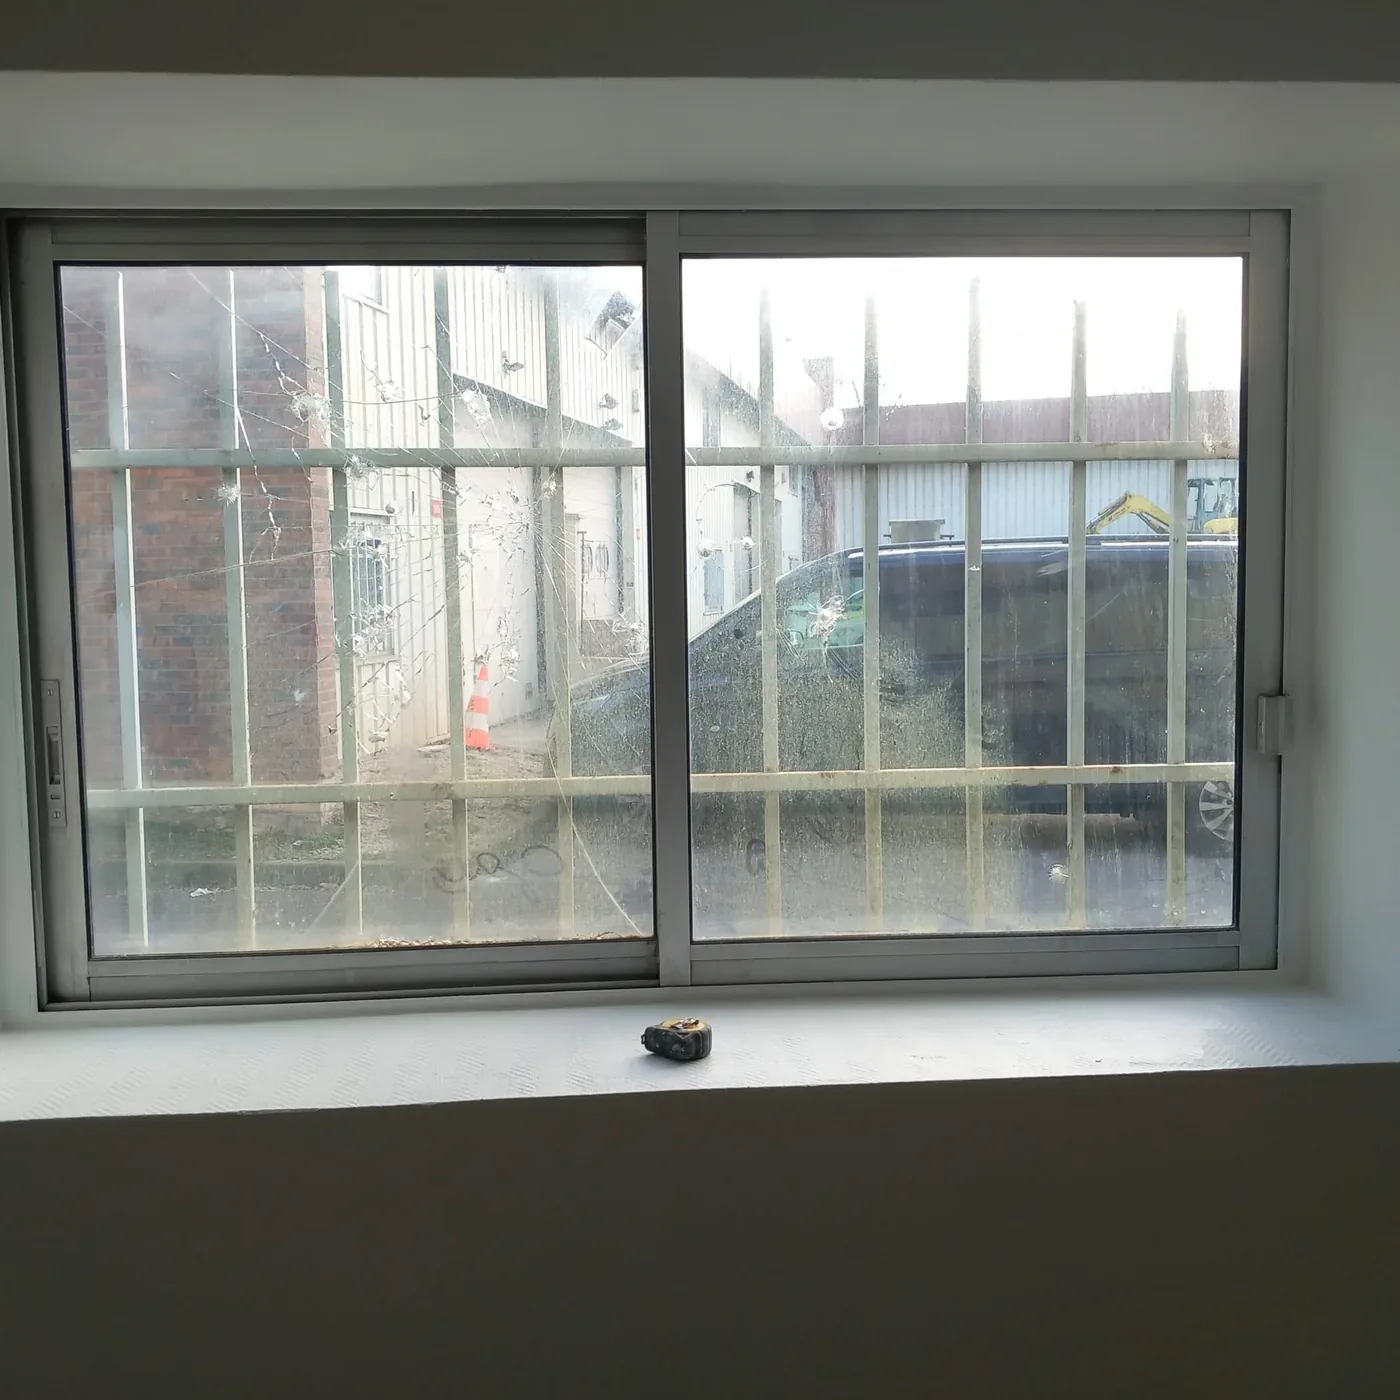
Dépannage en urgence
Ouverture refermée le jour même, verre évacué, vitrage définitif sous 24 heures.
Le dépannage d’urgence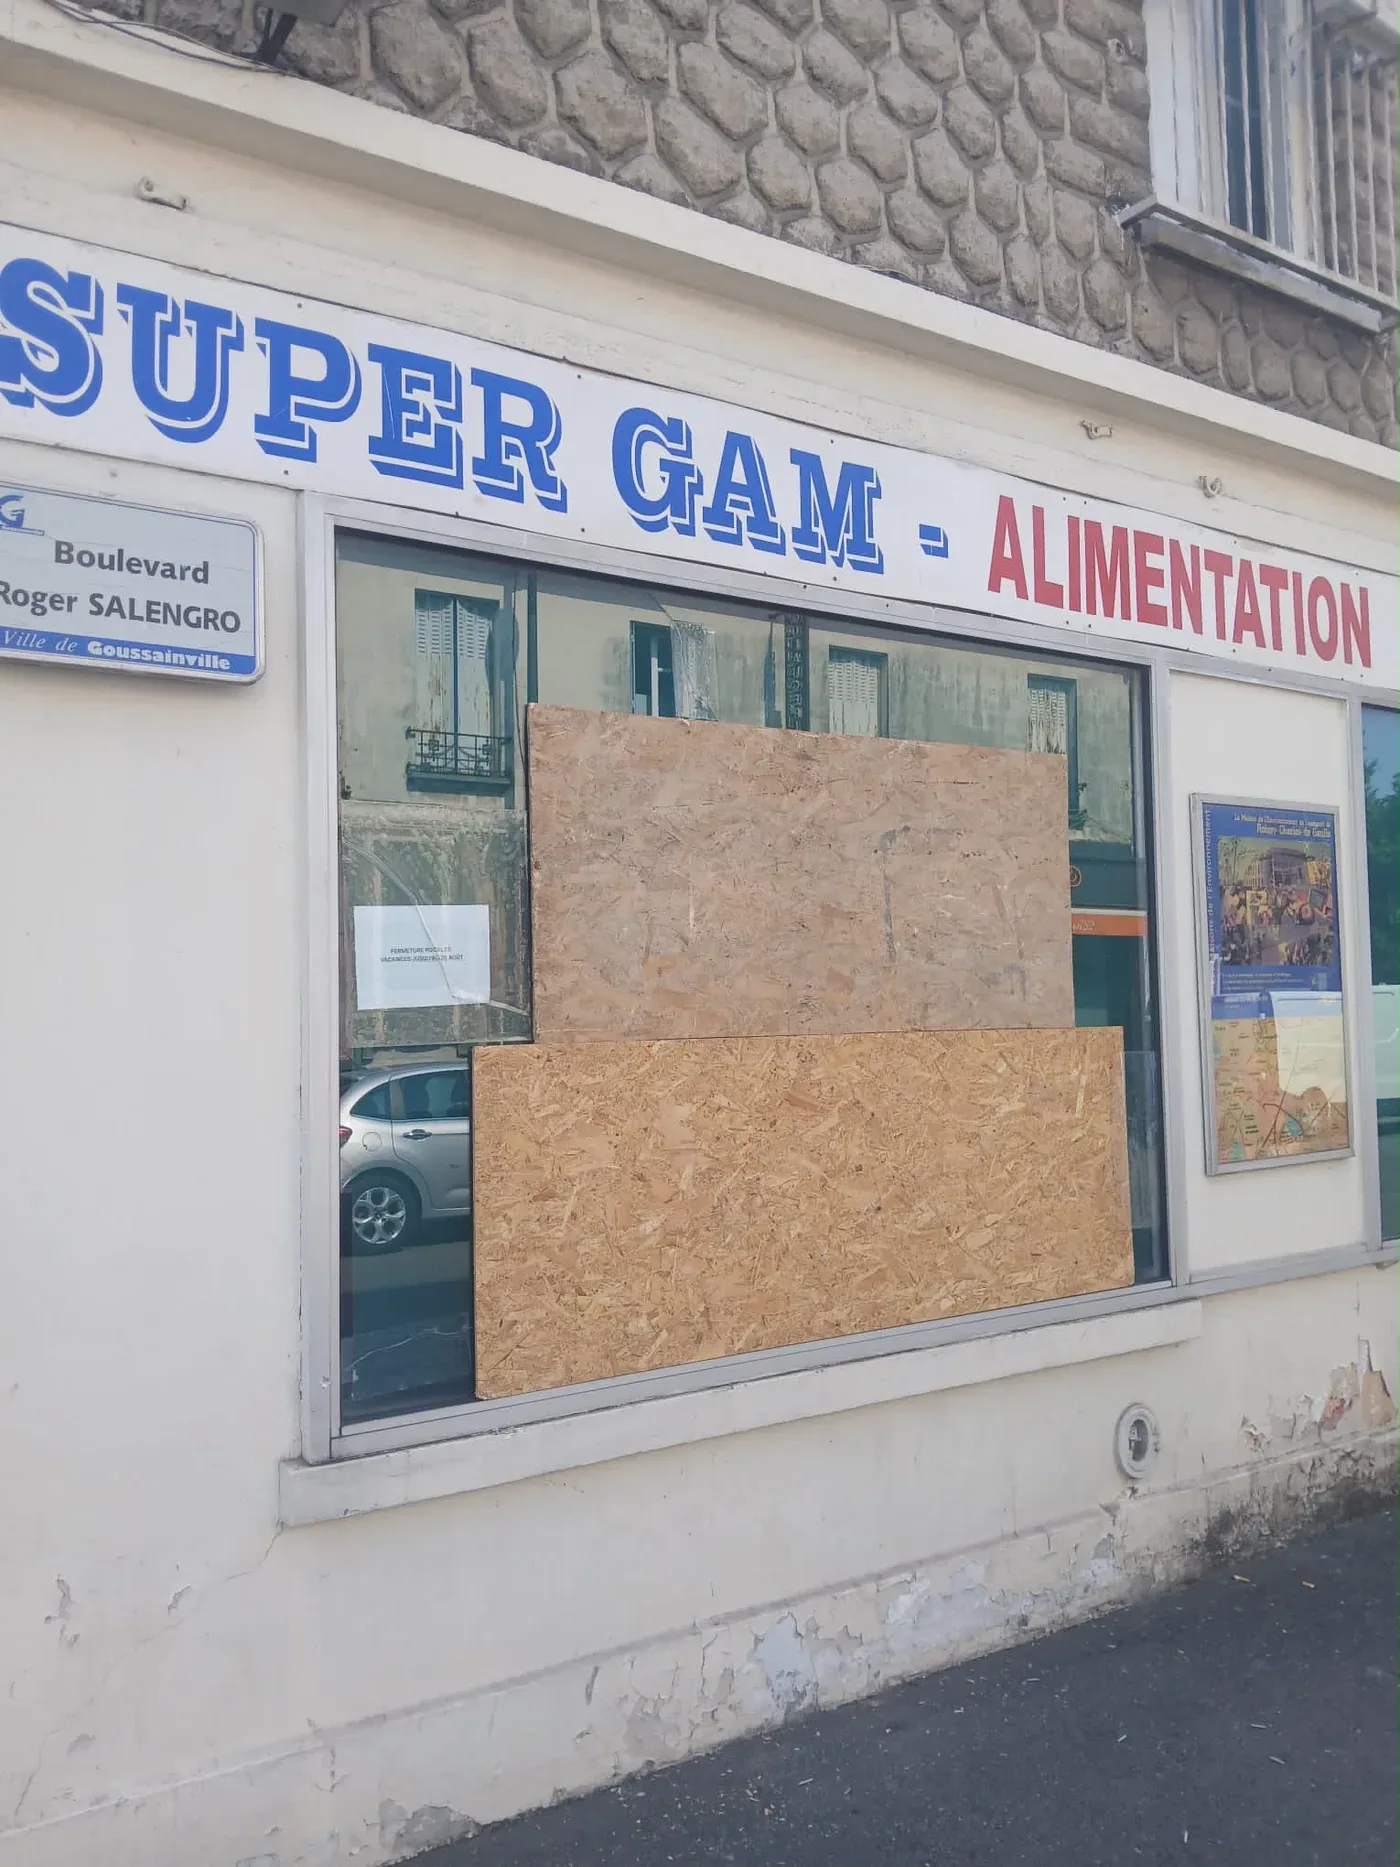
Mise en sécurité
Fermeture provisoire posée et verre retiré quand le vitrage définitif demande un délai.
La mise en sécurité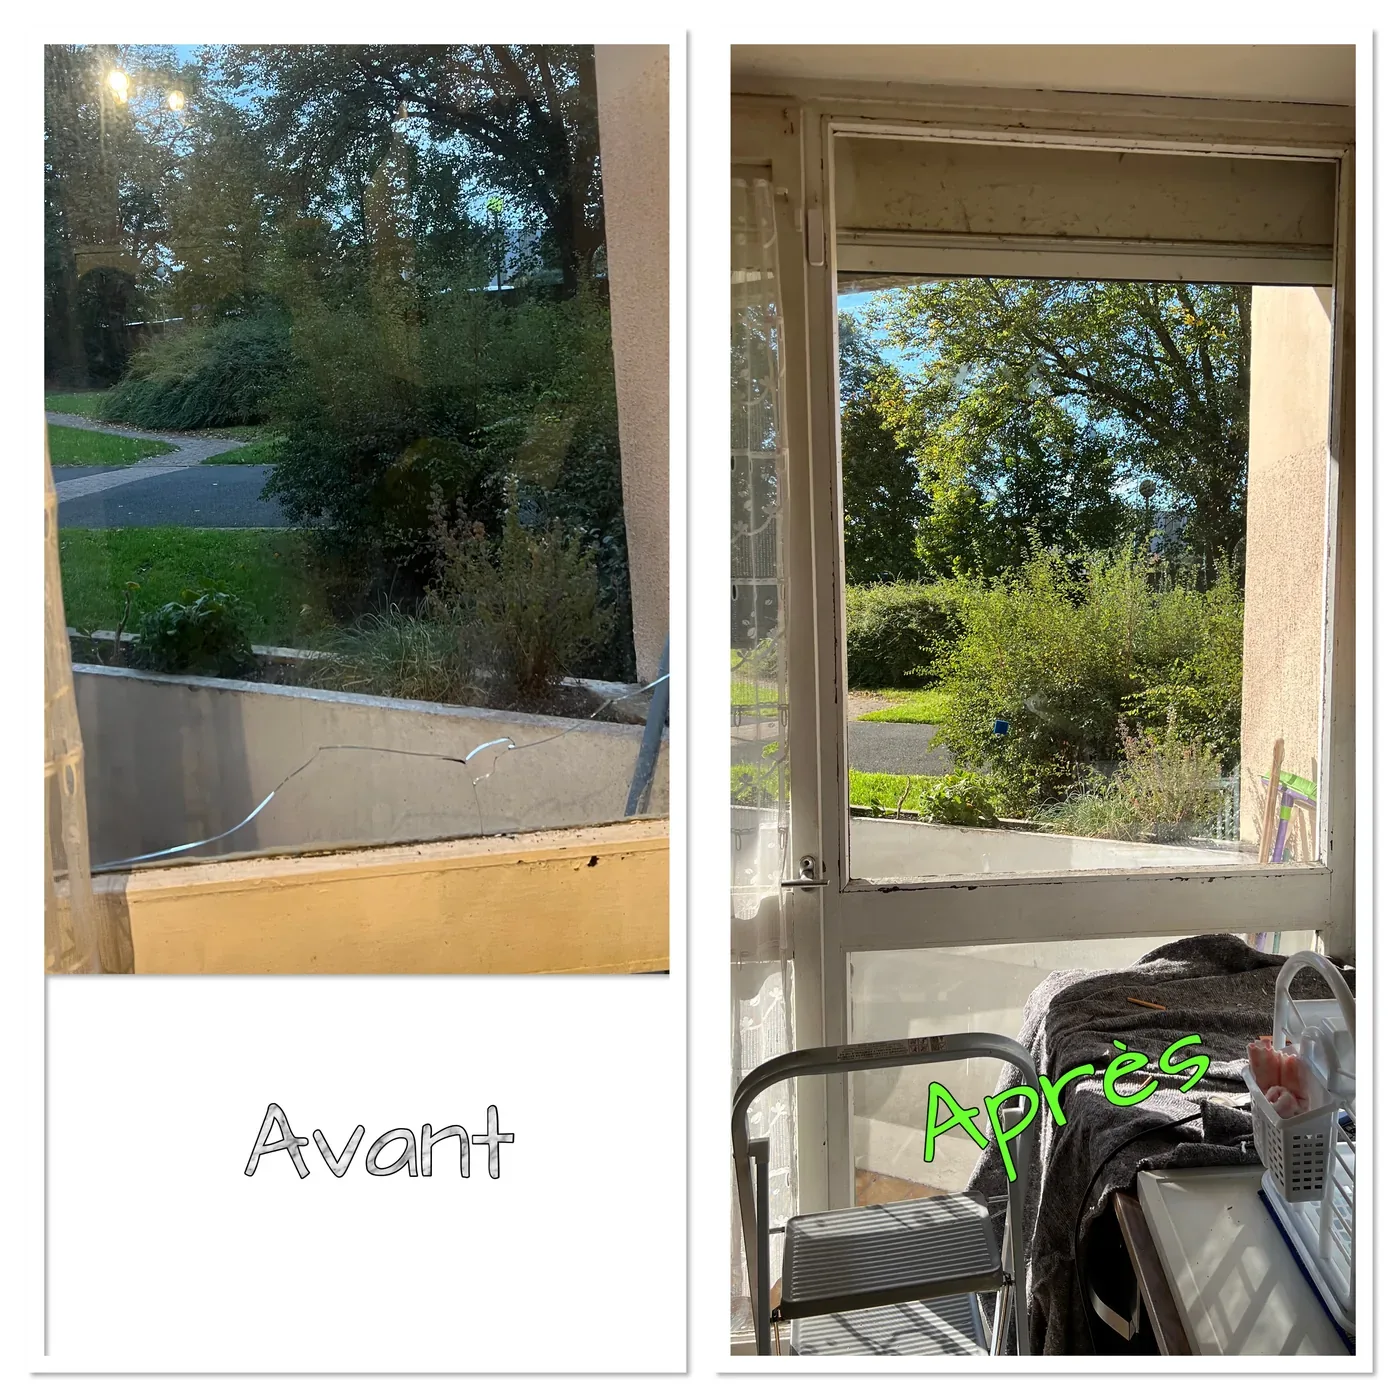
Remplacement de vitre cassée
Simple vitrage, double vitrage isolant ou feuilleté, posé sur le châssis existant.
Le remplacement de vitrageCe que disent nos clients
4,7 75 avis Google
Directrice d’un établissement médico-social, j’ai fait appel à Vitrier Express pour une vitre fissurée. Très réactifs pour le devis comme pour l’intervention.
EmmaDécembre 2025
Le vitrier a été réactif, soigneux et très à l’écoute. Le chantier a été laissé propre et les finitions sont nettes.
Jérémy et Laurine K.Septembre 2025
Efficace, réactif et soigneux : ce vitrier a remplacé ma vitre en urgence, travail propre et prix honnête.
Corine B.Septembre 2025
Questions fréquentes sur l’assurance et le bris de glace
Faut-il déclarer avant ou après les travaux ?
Déclarez d’abord, ou au moins prévenez votre assureur avant la pose du vitrage définitif. La sécurisation d’urgence, elle, n’attend pas : elle est admise et fait partie des frais habituellement pris en charge. Prenez des photos avant que nous refermions.
Sous quel délai dois-je déclarer ?
Cinq jours ouvrés pour un bris de glace classique, deux jours ouvrés en cas de vol ou de tentative d’effraction. Ces délais figurent dans votre contrat ; passés, l’assureur peut refuser la prise en charge.
Faut-il un dépôt de plainte ?
Oui dès qu’il y a effraction, tentative d’intrusion ou dégradation volontaire. Le récépissé fait partie des pièces du dossier. Pour une casse accidentelle, il n’est pas demandé.
Faut-il passer par un réparateur imposé par la compagnie ?
Non. Vous choisissez librement l’artisan qui intervient chez vous, c’est un droit. Certaines compagnies proposent un réseau et présentent parfois cela comme obligatoire : ça ne l’est pas.
Et la franchise, qui la paie ?
Elle reste contractuellement à votre charge. Nous la prenons en charge, totalement ou partiellement selon votre dossier : c’est un geste commercial que nous étudions au cas par cas, pas une garantie automatique.
Je suis locataire, qui déclare le sinistre ?
En principe le locataire, dont l’assurance habitation couvre le bris de glace des parties privatives. Si le dommage touche le bâti ou une partie commune, le propriétaire ou le syndic prend le relais. Notre devis reste exploitable dans les deux cas.
Où nous intervenons
Nous couvrons la Seine-Saint-Denis, Paris et l’ensemble de l’Île-de-France, jusqu’au sud de l’Oise.
Votre commune n’apparaît pas ? Appelez-nous : nous intervenons aussi dans le Val-d’Oise, en Seine-et-Marne et dans les Hauts-de-Seine.
Un sinistre à déclarer ?
Appelez-nous avant de remplir quoi que ce soit : nous vous dirons quelles pièces réunir et nous ferons le reste.